Domain geschaeftspolitik.de kaufen?
Wir ziehen mit dem Projekt
geschaeftspolitik.de um.
Sind Sie am Kauf der Domain
geschaeftspolitik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschaeftspolitik.de kaufen?
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
Ähnliche Suchbegriffe für Dekoder
Top-Angebote
Produkte zum Begriff Dekoder:
-
Wunder, Thomas: Toolbox Strategie und NachhaltigkeitToolbox Strategie und Nachhaltigkeit , Nachhaltigkeit hat sich als globaler Megatrend etabliert. Ökologische und soziale Auswirkungen des Wirtschaftens werden zunehmend sichtbar, spürbar und auch teuer. Diese Entwicklungen bieten unternehmerische Chancen, können aber auch existenzielle Risiken darstellen. Strategische Nachhaltigkeit ist heute ein Erfolgsfaktor für die Zukunftsfähigkeit von Unternehmen - und der Gesellschaft. Das Buch schärft das Situationsbewusstsein und liefert strategische Denkansätze und Managementmethoden für die Verknüpfung von wirtschaftlicher, ökologischer und sozialer Wertschöpfung. Es präsentiert eine Auswahl an bewährten, weiterentwickelten und neuen Strategietools, die in einem logischen Gesamtzusammenhang stehen: Nachhaltige Strategien werden aufgrund von Entwicklungen im Umfeld formuliert, über neue Geschäftsmodelle konkretisiert und im Rahmen der Transformation umgesetzt. Die Methoden sind mit über 80 Diagrammen illustriert . Eine Fallstudie von VAUDE , dem Gewinner des Deutschen Nachhaltigkeitspreises 2024 und 2015, beschreibt ein reales Unternehmensbeispiel für die Transformation in Richtung Nachhaltigkeit. Die Toolbox liefert Fach- und Führungskräften einen anwendungsorientierten Werkzeugkasten für nachhaltige Strategiearbeit. Vorstände, Geschäftsführerinnen, Aufsichtsräte und Beirätinnen bekommen eine inhaltliche Fundgrube für die viel geforderte Strategie- und Nachhaltigkeitskompetenz. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240604, Autoren: Wunder, Thomas, Seitenzahl/Blattzahl: 252, Keyword: Managementmethoden; Nachhaltige Geschäftsmodellentwicklung; Nachhaltigkeit; Strategisches Management; Sustainability; Thomas Wunder; Transformation; nachhaltige Unternehmensführung, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Nachhaltigkeit~Sustainable Development, Fachkategorie: Strategisches Management~Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Nachhaltigkeit, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 14, Gewicht: 414, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
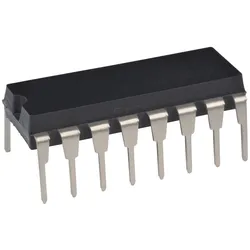
74HCT 139 - Dekoder / Demultiplexer, 2 auf 4, 4,5 ... 5,5 V, DIP-16Duale 2-Linien- bis 4-Linien-Decoder/Demultiplexer Beschreibung: Die 'HCT139-Bausteine sind für hochleistungsfähige Speicher-Dekodierungs- oder Daten-Routing-Anwendungen konzipiert, die sehr kurze Laufzeitverzögerungen erfordern. In hochleistungsfähigen Speichersystemen können diese Decoder die Auswirkungen der Systemdecodierung minimieren. Beim Einsatz mit Hochgeschwindigkeitsspeichern, die eine schnelle Freigabeschaltung verwenden, sind die Verzögerungszeit dieser Decoder und die Freigabezeit des Speichers in der Regel kürzer als die typische Zugriffszeit des Speichers. Das bedeutet, dass die von den Decodern eingeführte effektive Systemverzögerung vernachlässigbar gering ist. Die 'HCT139-Bausteine bestehen aus zwei einzelnen 2- bis 4-Zeilen-Decodern in einem einzigen Gehäuse. Der Eingang active-low enable (G) kann als Datenleitung in Demultiplexing-Anwendungen verwendet werden. Diese Decoder/Demultiplexer verfügen über vollständig gepufferte Eingänge, von denen jeder nur eine normalisierte Last für seine Treiberschaltung darstellt. Merkmale: • Betriebsspannungsbereich von 4,5 V bis 5,5 V • Ausgänge können bis zu 10 LSTTL-Lasten ansteuern • Niedriger Stromverbrauch, 80-μA Max ICC • Typischer tpd = 10 ns • ±4-mA Ausgangsantrieb bei 5 V • Niedriger Eingangsstrom von 1 μA Max • Die Eingänge sind TTL-Spannungs-kompatibel • Speziell für Hochgeschwindigkeits-Speicherdecoder und Datenübertragung entwickelt Systeme • Integrieren Sie zwei Eingabemöglichkeiten, um die Kaskadierung und/oder den Datenempfang zu vereinfachen0,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SMD HC 238 - 3 zu 8 Dekoder/Demultiplexer, 2 ... 6 V, SO-16Hochgeschwindigkeits-CMOS-Logik 3-zu-8-Zeilendecoder-Demultiplexer mit und ohne Invertierung Beschreibung: Bei den 'HC138, 'HC238, 'HCT138 und 'HCT238 handelt es sich um Hochgeschwindigkeits-Silizium-Gate-CMOS-Decoder, die sich gut für die Dekodierung von Speicheradressen oder für Daten-Routing-Anwendungen eignen. Beide Schaltkreise zeichnen sich durch einen niedrigen Stromverbrauch aus, der normalerweise mit CMOS-Schaltkreisen in Verbindung gebracht wird, weisen jedoch Geschwindigkeiten auf, die mit der stromsparenden Schottky-TTL-Logik vergleichbar sind. Beide Schaltungen haben drei binäre Auswahleingänge (A0, A1 und A2). Wenn der Baustein aktiviert ist, bestimmen diese Eingänge, welcher der acht normalerweise hohen Ausgänge der Serie HC/HCT138 auf low geht oder welcher der normalerweise niedrigen Ausgänge der Serie HC/HCT238 auf high geht. Zur Erleichterung der Kaskadierung von Decodern sind zwei aktive Low- und eine aktive High-Freigabe (E1\, E2\ und E3) vorgesehen. Die 8 Ausgänge des Decoders können 10 Schottky-TTL-Äquivalenzlasten mit niedriger Leistung treiben. Merkmale: • Wählen Sie einen von acht Datenausgängen Aktiv niedrig für 138, Aktiv hoch für 238 • I/O-Port oder Speicher-Selektor • Drei Eingänge ermöglichen Eingaben zur Vereinfachung der Kaskadierung • Typische Ausbreitungsverzögerung von 13ns bei VCC = 5V, CL = 15pF, TA = 25°C • Fanout (über Temperaturbereich) - Standard-Ausgaben . . . . . 10 LSTTL-Lasten - Bus-Treiber-Ausgänge . . . . . 15 LSTTL-Lasten • Breiter Betriebstemperaturbereich . . . . -55°C bis 125°C • Ausgewogene Ausbreitungsverzögerung und Übergangszeiten • Signifikante Leistungsreduzierung im Vergleich zu LSTTL-Logik-ICs • HC-Typen - 2V bis 6V Betrieb - Hohe Lärmimmunität: NIL = 30%, NIH = 30% von VCC bei VCC = 5V • HCT-Typen - 4,5V bis 5,5V Betrieb - Direkte LSTTL-Eingangslogik-Kompatibilität, VIL = 0,8V (Max), VIH = 2V (Min) - CMOS-Eingangskompatibilität, Il 1μA bei VOL, VOH0,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
Top-Angebote
Produkte zum Begriff Dekoder:
-
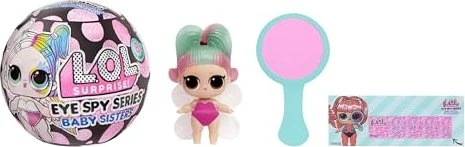
L. O. L. Surprise! Dekoder mit SchwesterchenPuppe - aus Kunststoff, bekannt aus L.O.L. Surprise, Teenager und Erwachsene, badet, Höhe der Puppe: 4,5 cm, veschiedene Haarfarben, Kleidung im Lieferumfang enthalten, geeignet für Kinder ab 4 Jahren Die außergewöhnliche Puppe von L.O.L. Surprise! zieht mit ihrer Persönlichkeit sofort alle kleinen und großen Rebellen und Rebellinnen in ihren Bann. Auf den ersten Blick beeindruckt sie nicht nur dur11,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
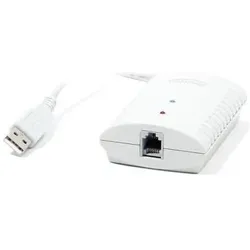
Artdev, Kasse Zubehör, Kassenladenöffner - USB-Dekoder - RJ12 (Epsonanschluss)Der Kassenladenöffner von ARTDEV ist eine innovative Lösung, um Kassenladen effizient zu öffnen, ohne auf einen Bondrucker angewiesen zu sein. Dieser USB-Dekoder ermöglicht die Ansteuerung über den USB-Port eines Computers und ist mit den ESC-Sequenzen der Hersteller Epson, Citizen und Star kompatibel. Die Stromversorgung erfolgt direkt über den USB-Anschluss, wodurch kein zusätzliches Netzteil erforderlich ist. Zwei integrierte LEDs zeigen den aktuellen Betriebszustand an, was die Nutzung noch einfacher macht. Im Lieferumfang ist eine Treiber-CD mit einem Software-Tool enthalten, das die Installation und Nutzung des Geräts unterstützt. Mit kompakten Abmessungen von 56 mm x 25 mm x 85 mm passt der Kassenladenöffner problemlos in jede Umgebung und ist somit eine praktische Ergänzung für jedes Kassensystem. - Öffnung der Kassenlade ohne Bondrucker - Kompatibel mit Epson, Citizen und Star - Stromversorgung über USB-Anschluss - Inklusive Treiber-CD mit Software-Tool.89,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wunder, Thomas: Toolbox Strategie und NachhaltigkeitToolbox Strategie und Nachhaltigkeit , Nachhaltigkeit hat sich als globaler Megatrend etabliert. Ökologische und soziale Auswirkungen des Wirtschaftens werden zunehmend sichtbar, spürbar und auch teuer. Diese Entwicklungen bieten unternehmerische Chancen, können aber auch existenzielle Risiken darstellen. Strategische Nachhaltigkeit ist heute ein Erfolgsfaktor für die Zukunftsfähigkeit von Unternehmen - und der Gesellschaft. Das Buch schärft das Situationsbewusstsein und liefert strategische Denkansätze und Managementmethoden für die Verknüpfung von wirtschaftlicher, ökologischer und sozialer Wertschöpfung. Es präsentiert eine Auswahl an bewährten, weiterentwickelten und neuen Strategietools, die in einem logischen Gesamtzusammenhang stehen: Nachhaltige Strategien werden aufgrund von Entwicklungen im Umfeld formuliert, über neue Geschäftsmodelle konkretisiert und im Rahmen der Transformation umgesetzt. Die Methoden sind mit über 80 Diagrammen illustriert . Eine Fallstudie von VAUDE , dem Gewinner des Deutschen Nachhaltigkeitspreises 2024 und 2015, beschreibt ein reales Unternehmensbeispiel für die Transformation in Richtung Nachhaltigkeit. Die Toolbox liefert Fach- und Führungskräften einen anwendungsorientierten Werkzeugkasten für nachhaltige Strategiearbeit. Vorstände, Geschäftsführerinnen, Aufsichtsräte und Beirätinnen bekommen eine inhaltliche Fundgrube für die viel geforderte Strategie- und Nachhaltigkeitskompetenz. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240604, Autoren: Wunder, Thomas, Seitenzahl/Blattzahl: 252, Keyword: Managementmethoden; Nachhaltige Geschäftsmodellentwicklung; Nachhaltigkeit; Strategisches Management; Sustainability; Thomas Wunder; Transformation; nachhaltige Unternehmensführung, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Nachhaltigkeit~Sustainable Development, Fachkategorie: Strategisches Management~Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Nachhaltigkeit, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 14, Gewicht: 414, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
-
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
Ähnliche Suchbegriffe für Dekoder
-
74HCT 139 - Dekoder / Demultiplexer, 2 auf 4, 4,5 ... 5,5 V, DIP-16Duale 2-Linien- bis 4-Linien-Decoder/Demultiplexer Beschreibung: Die 'HCT139-Bausteine sind für hochleistungsfähige Speicher-Dekodierungs- oder Daten-Routing-Anwendungen konzipiert, die sehr kurze Laufzeitverzögerungen erfordern. In hochleistungsfähigen Speichersystemen können diese Decoder die Auswirkungen der Systemdecodierung minimieren. Beim Einsatz mit Hochgeschwindigkeitsspeichern, die eine schnelle Freigabeschaltung verwenden, sind die Verzögerungszeit dieser Decoder und die Freigabezeit des Speichers in der Regel kürzer als die typische Zugriffszeit des Speichers. Das bedeutet, dass die von den Decodern eingeführte effektive Systemverzögerung vernachlässigbar gering ist. Die 'HCT139-Bausteine bestehen aus zwei einzelnen 2- bis 4-Zeilen-Decodern in einem einzigen Gehäuse. Der Eingang active-low enable (G) kann als Datenleitung in Demultiplexing-Anwendungen verwendet werden. Diese Decoder/Demultiplexer verfügen über vollständig gepufferte Eingänge, von denen jeder nur eine normalisierte Last für seine Treiberschaltung darstellt. Merkmale: • Betriebsspannungsbereich von 4,5 V bis 5,5 V • Ausgänge können bis zu 10 LSTTL-Lasten ansteuern • Niedriger Stromverbrauch, 80-μA Max ICC • Typischer tpd = 10 ns • ±4-mA Ausgangsantrieb bei 5 V • Niedriger Eingangsstrom von 1 μA Max • Die Eingänge sind TTL-Spannungs-kompatibel • Speziell für Hochgeschwindigkeits-Speicherdecoder und Datenübertragung entwickelt Systeme • Integrieren Sie zwei Eingabemöglichkeiten, um die Kaskadierung und/oder den Datenempfang zu vereinfachen0,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SMD HC 238 - 3 zu 8 Dekoder/Demultiplexer, 2 ... 6 V, SO-16Hochgeschwindigkeits-CMOS-Logik 3-zu-8-Zeilendecoder-Demultiplexer mit und ohne Invertierung Beschreibung: Bei den 'HC138, 'HC238, 'HCT138 und 'HCT238 handelt es sich um Hochgeschwindigkeits-Silizium-Gate-CMOS-Decoder, die sich gut für die Dekodierung von Speicheradressen oder für Daten-Routing-Anwendungen eignen. Beide Schaltkreise zeichnen sich durch einen niedrigen Stromverbrauch aus, der normalerweise mit CMOS-Schaltkreisen in Verbindung gebracht wird, weisen jedoch Geschwindigkeiten auf, die mit der stromsparenden Schottky-TTL-Logik vergleichbar sind. Beide Schaltungen haben drei binäre Auswahleingänge (A0, A1 und A2). Wenn der Baustein aktiviert ist, bestimmen diese Eingänge, welcher der acht normalerweise hohen Ausgänge der Serie HC/HCT138 auf low geht oder welcher der normalerweise niedrigen Ausgänge der Serie HC/HCT238 auf high geht. Zur Erleichterung der Kaskadierung von Decodern sind zwei aktive Low- und eine aktive High-Freigabe (E1\, E2\ und E3) vorgesehen. Die 8 Ausgänge des Decoders können 10 Schottky-TTL-Äquivalenzlasten mit niedriger Leistung treiben. Merkmale: • Wählen Sie einen von acht Datenausgängen Aktiv niedrig für 138, Aktiv hoch für 238 • I/O-Port oder Speicher-Selektor • Drei Eingänge ermöglichen Eingaben zur Vereinfachung der Kaskadierung • Typische Ausbreitungsverzögerung von 13ns bei VCC = 5V, CL = 15pF, TA = 25°C • Fanout (über Temperaturbereich) - Standard-Ausgaben . . . . . 10 LSTTL-Lasten - Bus-Treiber-Ausgänge . . . . . 15 LSTTL-Lasten • Breiter Betriebstemperaturbereich . . . . -55°C bis 125°C • Ausgewogene Ausbreitungsverzögerung und Übergangszeiten • Signifikante Leistungsreduzierung im Vergleich zu LSTTL-Logik-ICs • HC-Typen - 2V bis 6V Betrieb - Hohe Lärmimmunität: NIL = 30%, NIH = 30% von VCC bei VCC = 5V • HCT-Typen - 4,5V bis 5,5V Betrieb - Direkte LSTTL-Eingangslogik-Kompatibilität, VIL = 0,8V (Max), VIH = 2V (Min) - CMOS-Eingangskompatibilität, Il 1μA bei VOL, VOH0,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Asynchroner Logikentwurf mit geringem Energieverbrauch für Viterbi-Dekoder, Taschenbuch von T. Kalavathi Devi Sakthivel,Sakthivel Palaniappan, VerlagAsynchroner Logikentwurf Mit Geringem Energieverbrauch Für Viterbi-dekoder, Taschenbuch Von T. Kalavathi Devi Sakthivel,sakthivel Palaniappan, Verlag Unser Wissen, 978-620-5-85723-6, Seitenanzahl: 5639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit und Unternehmenskultur. Chancen und Herausforderungen bei der Implementierung einer nachhaltigen Unternehmenskultur, Taschenbuch vonNachhaltigkeit Und Unternehmenskultur. Chancen Und Herausforderungen Bei Der Implementierung Einer Nachhaltigen Unternehmenskultur, Taschenbuch Von Fabian Regner, Grin, 978-3-346-28860-8, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.