Domain geschaeftspolitik.de kaufen?
Wir ziehen mit dem Projekt
geschaeftspolitik.de um.
Sind Sie am Kauf der Domain
geschaeftspolitik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschaeftspolitik.de kaufen?
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
Ähnliche Suchbegriffe für Kapazitätstester
Top-Angebote
Produkte zum Begriff Kapazitätstester:
-
Entscheidungsprozesse am inklusiven Übergang, Fachbücher von Katharina FelbermayrDie vorliegende Grounded Theory Studie untersucht Entscheidungsprozesse am Übergang von Sekundarstufe I in weitere schulische Bildung aus einer inklusiven und längsschnittlichen Perspektive. Im Mittelpunkt des empirischen Teils stehen die Erzählungen von fünf Familien, die im Übergangs- und Entscheidungsprozess dreimal im Abstand von einem Jahr interviewt wurden. Durch die längsschnittliche Perspektive konnten neben den Bildungsverläufen der Jugendlichen mit Behinderung die Prozesse des Entscheidens mit ihren Varianten und Phasen rekonstruiert werden. Zentral ist die Erwartung eines selbstständigen Entscheidungssubjekts. Je nach Erfüllung dieser Erwartung tritt eine andere Entscheidungsvariante in Erscheinung und geht mit einem unterschiedlichen Aktivitätsausmass bei Jugendlichen mit Behinderung und Eltern einher.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plattformbasierte Geschäftsmodelle, Fachbücher von Benedict BenderPlattformen als strategisches Geschäftsmodell verbessern die unternehmerische Wettbewerbsfähigkeit. Mittels eigener Plattform koordinieren Unternehmen externe Wertschöpfung, setzen strategische Impulse am Markt und reduzieren gleichzeitig Risiken von Innovationen. Das Buch beleuchtet Ansätze, Chancen und strategische Erfolgsfaktoren für die Erweiterung bestehender Geschäftsmodelle um plattformbasierte Ansätze. Damit dies gelingt, bietet das Buch Einblicke in erfolgreiche Plattformen. Dadurch werden KMUs befähigt, Synergien zu realisieren und von den Möglichkeiten der Plattformökonomie zu profitieren. Das wissenschaftlich fundierte Vorgehensmodell begleitet Entscheider auf dem gesamten Prozess von der Konzeption bis zur nachhaltigen Umsetzung des Plattform-Geschäftsmodells. Entscheider, die ihre Wettbewerbsposition über plattformbasierte Ansätze zukunftsorientiert ausbauen wollen, schaffen sich einen Wissensvorsprung für ihr Unternehmen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toxische Unternehmenskultur, Sachbücher von Daniela VoigtDas Buch "Toxische Unternehmenskultur" von Prof. Dr. Daniela Voigt bietet eine tiefgehende Analyse der destruktiven Kommunikations- und Machtstrukturen, die in vielen Organisationen vorherrschen. Es beleuchtet die Auswirkungen dieser Strukturen auf Mitarbeitende, Teams und Führungskräfte und zeigt auf, wie Unternehmen aktiv gegensteuern können. Die Autorin präsentiert 20 konkrete Schritte, die Führungskräfte und Personalverantwortliche nutzen können, um eine gesündere, transparentere und resilientere Unternehmenskultur zu fördern. Durch die Verbindung von wissenschaftlichen Erkenntnissen aus der Sozialpsychologie und der Organisationsentwicklung mit praxisnahen Tools wird ein Handlungsmodell entwickelt, das von der Analyse über Interventionen bis hin zur Prävention reicht. Jedes Kapitel enthält theoretische Impulse, Reflexionsfragen, Umsetzungsinstrumente und Beispiele aus der Beratungspraxis, um die Leser bei der Umsetzung zu unterstützen.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Prozessoptimierung, Fachbücher von Mark ReuberHandbuch der Prozessoptimierung Die richtigen Werkzeuge auswählen und zielsicher einsetzen Prozessoptimierungen dienen zur Realisierung wirtschaftlicher und humaner Unternehmensziele. In diesem Handbuch stehen produzierende Unternehmen mit den Ebenen Unternehmensführung, indirekter Bereich, Fabrik, Produktionsbereich und Arbeitsplatz im Fokus. Anwender des Handbuchs sind produktionsnahe Fach- und Führungskräfte aus dem Bereich der Prozessoptimierung sowie Studierende des Ingenieur-, Wirtschaftsingenieurwesens und der Betriebswirtschaftslehre mit den Schwerpunkten Produktionswirtschaft oder Produktionslogistik. Sie können mit einer nachvollziehbaren Systematik, ausgehend von typischen externen und internen Herausforderungen an produzierende Unternehmen und ableitbaren Zielen, geeignete Analyse- und Gestaltungsmethoden auswählen und anwenden. Die 34 erprobten Methoden sind anhand von Praxisbeispielen ausführlich beschrieben. In vier Fallstudien – umfangreichere Optimierungsprojekte – wird gezeigt, wie die Methoden kombiniert eingesetzt werden können.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
Top-Angebote
Produkte zum Begriff Kapazitätstester:
-
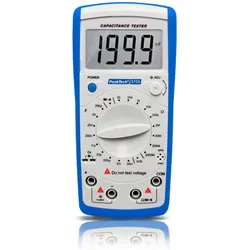
Peaktech, Multimeter, P 3705 Widerstands- und KapazitätstesterDieses digitale Kapazitätsmeter ist ein zuverlässiges Handmessgerät mit einer 3 1/2-stelligen Anzeige. Die beiden Hauptfunktionen des PeakTech 3705 sind die Durchführung von Kapazitäts- und Widerstandsmessungen. Durch die hohe Genauigkeit der jeweiligen Messgrössen ist es mit diesem Kapazitätsmessgerät möglich, jegliche Kapazitäts- und Widerstandswerte hochgenau zu ermitteln. Des Weiteren ist es in der Lage, Dioden-, Durchgangs- und Transistorprüfungen durchzuführen. Mit dem Einstellrad, welches in der Front integriert ist, wird der Nullpunkt vor der Kapazitätsprüfung eingestellt, um präzise Messergebnisse zu erhalten. Das PeakTech 3705 ist der optimale Wegbegleiter für jegliche anfallende Messungen in Bereichen, in denen die Ermittlung von Widerstandswerten und Kondensatoren verlangt wird.43,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
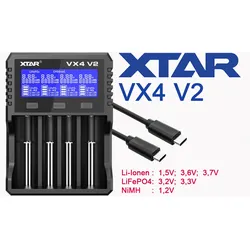
XTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit KapazitätstesterXTAR VX4 V2 Schnell-Ladegerät für 1,5V Li-Ion, 3,6-3,7V Li-Ion, 3,2V LiFePO4, 1,2V NiMH Akkus, 4 Ladeschächte, mit Kapazitätstester kurz und kompakt, das XTAR VX4 V2 Ladegerät stellt sich vor✅ Schnell-Ladegerät lädt Li-Ionen Akkus (1,5V, 3,6V, 3,7V), LiFePO4 Akkus (3,2V, 3,3,V) und NiMH/NiCD Akkus (1,2V)✅ All-In-One-Akkukompatibilität - lädt fast alle gängigen Größen wie AAA, AA, C, D, 16340, 18650, 21700 (komplette Auflistung unten)✅ universelles Kapazitätstest-Ladegerät für wiederaufladbare 1,5 Volt Lithium-Ionen Akkus✅ 4 unabhängig voneinander funktionierende Ladeschächte, lädt 1-4 Akkus gleichzeitig✅ intelligente Akku-Erkennung, manuelle Stromauswahlfunktion möglich✅ Verpolungsschutz, Überladeschutz, Überlastschutz und Temperaturüberwachung, flammhemmendes ABS-Gehäuse✅ lädt auch 20700/21700 Akkus mit Schutzelektronik bis 83mm Länge✅ automatischer Ladestopp nach Abschluss des LadevorgangsMit dem XTAR VX4 V2 erhalten Sie ein modernes Schnell-Ladegerät, das höchste Flexibilität, innovative Technik und eine außergewöhnlich breite Akkukompatibilität miteinander verbindet. Ganz gleich, ob Sie 1,5 Volt Lithium-Ionen-Akkus, klassische 3,6 bis 3,7 Volt Li-Ion-Zellen, 3,2 Volt LiFePO4-Akkus oder 1,2 Volt NiMH-Akkus verwenden – dieses hochwertige Ladegerät passt sich Ihren Anforderungen zuverlässig an. Besonders praktisch ist der integrierte Kapazitätstester. Dadurch können Sie die tatsächliche Leistungsfähigkeit Ihrer Akkus überprüfen und schwächere oder überalterte Zellen frühzeitig erkennen. Das sorgt nicht nur für mehr Sicherheit, sondern auch für eine bessere Planung im täglichen Einsatz. Universelle Akkukompatibilität für maximale Flexibilität Das XTAR VX4 V2 unterstützt eine enorme Auswahl an Akkugrößen und Akkutechnologien. Somit benötigen Sie für unterschiedliche Anwendungen lediglich ein einziges Ladegerät. Kompatibel ist das Ladegerät unter anderem mit: 1,5 Volt Lithium-Ionen Akkus (AA und AAA) 3,6 Volt und 3,7 Volt Lithium-Ionen Akkus 3,2 Volt LiFePO4 Akkus 1,2 Volt NiMH- und NiCd-Akkus Darüber hinaus lassen sich zahlreiche Baugrößen problemlos laden. Hierzu gehören beispielsweise AAA, AA, SC, D, 10440, 14500, 16340, 16650, 18350, 18490, 18500, 18650, 20700, 21700, 22500 und 22650. Auch größere Akkus wie 25500, 26500, 26650, 26700, 32650 und 32700 können verwendet werden. Diese werden komfortabel in Ladeschacht 1 oder 4 geladen. Selbst geschützte Lithium-Ionen-Akkus mit integrierter PCB- oder BMS-Schutzschaltung lassen sich bis zu einer Länge von 83 mm problemlos einsetzen. Kapazitätstest für eine präzise Akkuanalyse Ein echtes Highlight des XTAR VX4 V2 ist der integrierte Kapazitätstest. Besonders Besitzer moderner 1,5 Volt Lithium-Ionen-Akkus profitieren von dieser Funktion. Während viele herkömmliche Ladegeräte lediglich den Ladevorgang übernehmen, analysiert das VX4 zusätzlich die nutzbare Kapazität Ihrer Akkus. Dadurch erkennen Sie zuverlässig, ob ein Akku seine ursprüngliche Leistung noch erreicht oder bereits Kapazität verloren hat. Gerade bei häufig genutzten Akkus sorgt diese Funktion für mehr Transparenz und hilft dabei, defekte oder überbewertete Akkus schnell zu identifizieren. XTAR VX4 V2 Ladegerät für Li-Ion, LiFePO4 und NiMH Akkus - Intelligentes 4-Schacht Ladegerät mit Kapazitätstest Jeder der vier Ladeschächte arbeitet vollkommen unabhängig voneinander. Dadurch können Sie unterschiedliche Akkugrößen sowie verschiedene Akkutechnologien gleichzeitig laden. Das Ladegerät erkennt automatisch: Akkutyp Spannung Innenwiderstand optimalen Ladestrom Dadurch wird jeder Akku individuell behandelt. Gleichzeitig verlängert dies die Lebensdauer Ihrer Akkus erheblich. Automatische und manuelle Ladestromeinstellung Das XTAR VX4 V2 passt den Ladestrom automatisch an den jeweiligen Akku an. Zusätzlich können Sie den Strom manuell auswählen. Folgende Einstellungen stehen zur Verfügung: 3,0 A bei einem Akku 2,0 A bei zwei Akkus 1,0 A bei vier Akkus 0,5 A bei vier Akkus 0,25 A bei vier Akkus Diese Flexibilität eignet sich hervorragend für empfindliche Akkus sowie für besonders schnelle Ladevorgänge leistungsstarker Lithium-Ionen-Zellen. Das XTAR VX4 V2 - Das intelligente Ladegerät für nahezu alle gängigen Akkutypen Das XTAR VX4 V2 verwendet moderne Ladealgorithmen, welche speziell auf unterschiedliche Akkutypen abgestimmt wurden. Für Lithium-Ionen-Akkus arbeitet das Gerät mit dem bewährten CC/CV-Ladeverfahren. Dadurch wird jeder Akku besonders schonend und gleichzeitig vollständig geladen. Für NiMH-Akkus kommt zusätzlich die moderne CVSA-Technologie zum Einsatz. Diese verbessert die Ladegenauigkeit und erkennt den optimalen Ladezeitpunkt deutlich präziser. Außerdem verfügt das Gerät über einen separaten LiFePO4-Modus, welcher speziell auf 3,2 Volt Akkus abgestimmt wurde. Großes Display mit allen wichtigen Informationen Das gut ablesbare LCD-Display informiert Sie jederzeit über sämtliche Ladevorgänge. Angezeigt werden unter anderem: Akkuspannung Ladestrom geladene Kapazität Ladefortschritt gewähl...38,65 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Entscheidungsprozesse am inklusiven Übergang, Fachbücher von Katharina FelbermayrDie vorliegende Grounded Theory Studie untersucht Entscheidungsprozesse am Übergang von Sekundarstufe I in weitere schulische Bildung aus einer inklusiven und längsschnittlichen Perspektive. Im Mittelpunkt des empirischen Teils stehen die Erzählungen von fünf Familien, die im Übergangs- und Entscheidungsprozess dreimal im Abstand von einem Jahr interviewt wurden. Durch die längsschnittliche Perspektive konnten neben den Bildungsverläufen der Jugendlichen mit Behinderung die Prozesse des Entscheidens mit ihren Varianten und Phasen rekonstruiert werden. Zentral ist die Erwartung eines selbstständigen Entscheidungssubjekts. Je nach Erfüllung dieser Erwartung tritt eine andere Entscheidungsvariante in Erscheinung und geht mit einem unterschiedlichen Aktivitätsausmass bei Jugendlichen mit Behinderung und Eltern einher.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plattformbasierte Geschäftsmodelle, Fachbücher von Benedict BenderPlattformen als strategisches Geschäftsmodell verbessern die unternehmerische Wettbewerbsfähigkeit. Mittels eigener Plattform koordinieren Unternehmen externe Wertschöpfung, setzen strategische Impulse am Markt und reduzieren gleichzeitig Risiken von Innovationen. Das Buch beleuchtet Ansätze, Chancen und strategische Erfolgsfaktoren für die Erweiterung bestehender Geschäftsmodelle um plattformbasierte Ansätze. Damit dies gelingt, bietet das Buch Einblicke in erfolgreiche Plattformen. Dadurch werden KMUs befähigt, Synergien zu realisieren und von den Möglichkeiten der Plattformökonomie zu profitieren. Das wissenschaftlich fundierte Vorgehensmodell begleitet Entscheider auf dem gesamten Prozess von der Konzeption bis zur nachhaltigen Umsetzung des Plattform-Geschäftsmodells. Entscheider, die ihre Wettbewerbsposition über plattformbasierte Ansätze zukunftsorientiert ausbauen wollen, schaffen sich einen Wissensvorsprung für ihr Unternehmen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
-
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
Ähnliche Suchbegriffe für Kapazitätstester
-
Toxische Unternehmenskultur, Sachbücher von Daniela VoigtDas Buch "Toxische Unternehmenskultur" von Prof. Dr. Daniela Voigt bietet eine tiefgehende Analyse der destruktiven Kommunikations- und Machtstrukturen, die in vielen Organisationen vorherrschen. Es beleuchtet die Auswirkungen dieser Strukturen auf Mitarbeitende, Teams und Führungskräfte und zeigt auf, wie Unternehmen aktiv gegensteuern können. Die Autorin präsentiert 20 konkrete Schritte, die Führungskräfte und Personalverantwortliche nutzen können, um eine gesündere, transparentere und resilientere Unternehmenskultur zu fördern. Durch die Verbindung von wissenschaftlichen Erkenntnissen aus der Sozialpsychologie und der Organisationsentwicklung mit praxisnahen Tools wird ein Handlungsmodell entwickelt, das von der Analyse über Interventionen bis hin zur Prävention reicht. Jedes Kapitel enthält theoretische Impulse, Reflexionsfragen, Umsetzungsinstrumente und Beispiele aus der Beratungspraxis, um die Leser bei der Umsetzung zu unterstützen.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Prozessoptimierung, Fachbücher von Mark ReuberHandbuch der Prozessoptimierung Die richtigen Werkzeuge auswählen und zielsicher einsetzen Prozessoptimierungen dienen zur Realisierung wirtschaftlicher und humaner Unternehmensziele. In diesem Handbuch stehen produzierende Unternehmen mit den Ebenen Unternehmensführung, indirekter Bereich, Fabrik, Produktionsbereich und Arbeitsplatz im Fokus. Anwender des Handbuchs sind produktionsnahe Fach- und Führungskräfte aus dem Bereich der Prozessoptimierung sowie Studierende des Ingenieur-, Wirtschaftsingenieurwesens und der Betriebswirtschaftslehre mit den Schwerpunkten Produktionswirtschaft oder Produktionslogistik. Sie können mit einer nachvollziehbaren Systematik, ausgehend von typischen externen und internen Herausforderungen an produzierende Unternehmen und ableitbaren Zielen, geeignete Analyse- und Gestaltungsmethoden auswählen und anwenden. Die 34 erprobten Methoden sind anhand von Praxisbeispielen ausführlich beschrieben. In vier Fallstudien – umfangreichere Optimierungsprojekte – wird gezeigt, wie die Methoden kombiniert eingesetzt werden können.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wobser:Agiles Innovationsmanagement für, Fachbücher von Gunther WobserVon diesem Fachbuch profitieren Unternehmer, Manager und Studierende durch die überfällige Orientierung im Begriffswirrwarr der schillernden Welt von Agilität und Innovation. Nach der Formulierung der dynamischen Problemstellung systematisiert Gunther Wobser wichtige Dilemmata, in denen Führungskräfte heute feststecken, und zeigt anschliessend Lösungswege auf. Dabei betrachtet der Autor agile Ansätze systematisch und ordnet sie in den Phasenablauf des Entwicklungsprozesses ein. Aufgrund der besonderen Dynamik stellt er die Einflussfaktoren der digitalen Revolution separat dar. Für die praktische Durchführung bereitet der Autor den Bezugsrahmen aus Kultur, Strategie, Führung und Organisation sowie die drei wichtigsten Innovationsfelder Portfolio-Management, Geschäftsentwicklung und Ideenmanagement so praxisnah auf, dass ein sofort umsetzbarer Nutzen entsteht.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unternehmenskultur und Veränderungsprozesse, Sachbücher von Tanja HoffmannDas Buch "Unternehmenskultur und Veränderungsprozesse" von Tanja Hoffmann bietet eine tiefgehende Analyse des Zusammenspiels zwischen Unternehmenskultur und organisationalem Wandel. Durch eine qualitative Einzelfallstudie eines deutschen Einzelhandelkonzerns wird der Einfluss der Unternehmenskultur auf Veränderungsprozesse anschaulich dargestellt. Die Autorin untersucht, welche Veränderungen erfolgreich umgesetzt werden konnten und welche gescheitert sind, und beleuchtet die Gründe dafür. Dieses Werk ist besonders wertvoll für Fachleute, die sich mit Kulturentwicklung und Changemanagement beschäftigen, da es innovative Ansätze und praxisnahe Lösungen bietet. Unabhängig von der Branche zeigt das Buch, wie entscheidend eine positive Unternehmenskultur für den Erfolg von Veränderungsprozessen ist. Es ist eine umfassende Ressource für alle, die die Dynamik von Kultur und Wandel in Organisationen verstehen möchten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.