Domain geschaeftspolitik.de kaufen?
Wir ziehen mit dem Projekt
geschaeftspolitik.de um.
Sind Sie am Kauf der Domain
geschaeftspolitik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschaeftspolitik.de kaufen?
Was bedeutet km2 oder km3 beim Turnen?
km2 und km3 haben im Kontext des Turnens keine spezifische Bedeutung. Die Abkürzungen "km2" und "km3" stehen normalerweise für Quadratkilometer bzw. Kubikkilometer und werden in der Geografie und Mathematik verwendet, um Flächen- und Volumeneinheiten auszudrücken. Im Turnen werden andere Begriffe und Abkürzungen verwendet, um bestimmte Elemente oder Schwierigkeitsgrade zu beschreiben. **
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
Ähnliche Suchbegriffe für Km3
Top-Angebote
Produkte zum Begriff Km3:

-
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
Top-Angebote
Produkte zum Begriff Km3:
-
Levenhuk Kelvin Touch KM3 FotomikroskopMikroskop - für Kinder, Labor und Schule, Licht, digital, Vergrößerung von 50× bis 1900×, Funktionen: Beleuchtung, Kamera und Kamera, Lebenslange Garantie, Ladeadapter und USB, Digitaler Bildschirm (PC-Monitor), Abmessungen: 18,5 × 36 × 14,5 cm (B×H×T), Farbe: schwarz, Gewicht: 2 kg The Levenhuk Kelvin Touch KM3 digital photomicroscope allows you to observe microscopic slides in a laboratory, school or home environment. This optical instrument does not require a built-323,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
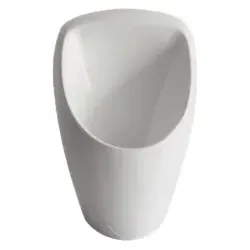
Urinal KemTec KM3 Magic wasserlosDas wasserlose Keramikurinal mit Anti-Spritz-Design Das KemTec KM3 Magic ist ein wasserloses Urinal für Anlagen mit sehr hohem Benutzeraufkommen. Die spezielle Beckenform verhindert zuverlässig Rückspritzer und sorgt dafür, dass der Bereich rund um das Urinal sauber bleibt. Das verbessert nicht nur die Hygiene, sondern reduziert auch den Reinigungsaufwand im täglichen Betrieb deutlich. Das einteilige Urinalbecken besteht aus hochwertiger Sanitärkeramik in klassischem Weiß. Eine spezielle Kerasit-Dauerbeschichtung erzeugt einen ausgeprägten Perleffekt, sodass Flüssigkeiten abperlen und Verschmutzungen kaum haften bleiben. Die glatte Oberfläche macht die Reinigung besonders einfach und sorgt für ein dauerhaft gepflegtes Erscheinungsbild. Das KM3 Magic kommt vollständig ohne Wasseranschluss aus und ist für die KemTec-Verschlusstechnik auf Basis moderner Membrantechnologie ausgelegt. Gerüche werden zuverlässig eingeschlossen, ganz ohne Spülwasser. Die Reinigung erfolgt ausschließlich durch Besprühen mit dem KemTec KE24 bioaktiv-Reiniger und lässt sich von jeder Reinigungskraft schnell und sicher durchführen. Durch den Wegfall von Spülwasser und aufwendiger Technik sinken die Betriebskosten spürbar. Gleichzeitig überzeugt das Urinal durch seine langlebige Ausführung und die bewährte Markenqualität aus deutscher Fertigung. Die Vorteile: Wasserloses Urinal ohne Wasseranschluss Rückspritzfreies, einteiliges Keramikbecken Hochwertige Sanitärkeramik mit Kerasit-Dauerbeschichtung Starker Perleffekt für einfache, schnelle Reinigung Kompatibel mit KemTec-Membran-Verschlusstechnik Sehr geringe Betriebs- und Wartungskosten Ideal für stark frequentierte öffentliche und gewerbliche Anlagen548,99 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet km2 oder km3 beim Turnen?
km2 und km3 haben im Kontext des Turnens keine spezifische Bedeutung. Die Abkürzungen "km2" und "km3" stehen normalerweise für Quadratkilometer bzw. Kubikkilometer und werden in der Geografie und Mathematik verwendet, um Flächen- und Volumeneinheiten auszudrücken. Im Turnen werden andere Begriffe und Abkürzungen verwendet, um bestimmte Elemente oder Schwierigkeitsgrade zu beschreiben. **
-
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
-
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
Ähnliche Suchbegriffe für Km3
-
Wunder, Thomas: Toolbox Strategie und NachhaltigkeitToolbox Strategie und Nachhaltigkeit , Nachhaltigkeit hat sich als globaler Megatrend etabliert. Ökologische und soziale Auswirkungen des Wirtschaftens werden zunehmend sichtbar, spürbar und auch teuer. Diese Entwicklungen bieten unternehmerische Chancen, können aber auch existenzielle Risiken darstellen. Strategische Nachhaltigkeit ist heute ein Erfolgsfaktor für die Zukunftsfähigkeit von Unternehmen - und der Gesellschaft. Das Buch schärft das Situationsbewusstsein und liefert strategische Denkansätze und Managementmethoden für die Verknüpfung von wirtschaftlicher, ökologischer und sozialer Wertschöpfung. Es präsentiert eine Auswahl an bewährten, weiterentwickelten und neuen Strategietools, die in einem logischen Gesamtzusammenhang stehen: Nachhaltige Strategien werden aufgrund von Entwicklungen im Umfeld formuliert, über neue Geschäftsmodelle konkretisiert und im Rahmen der Transformation umgesetzt. Die Methoden sind mit über 80 Diagrammen illustriert . Eine Fallstudie von VAUDE , dem Gewinner des Deutschen Nachhaltigkeitspreises 2024 und 2015, beschreibt ein reales Unternehmensbeispiel für die Transformation in Richtung Nachhaltigkeit. Die Toolbox liefert Fach- und Führungskräften einen anwendungsorientierten Werkzeugkasten für nachhaltige Strategiearbeit. Vorstände, Geschäftsführerinnen, Aufsichtsräte und Beirätinnen bekommen eine inhaltliche Fundgrube für die viel geforderte Strategie- und Nachhaltigkeitskompetenz. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240604, Autoren: Wunder, Thomas, Seitenzahl/Blattzahl: 252, Keyword: Managementmethoden; Nachhaltige Geschäftsmodellentwicklung; Nachhaltigkeit; Strategisches Management; Sustainability; Thomas Wunder; Transformation; nachhaltige Unternehmensführung, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Nachhaltigkeit~Sustainable Development, Fachkategorie: Strategisches Management~Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Nachhaltigkeit, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 14, Gewicht: 414, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.