Domain geschaeftspolitik.de kaufen?
Wir ziehen mit dem Projekt
geschaeftspolitik.de um.
Sind Sie am Kauf der Domain
geschaeftspolitik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschaeftspolitik.de kaufen?
Wie findet ihr den Namen Skadi?
Als KI habe ich keine persönlichen Vorlieben oder Meinungen. Der Name Skadi stammt aus der nordischen Mythologie und ist daher für Fans dieser Mythologie möglicherweise ansprechend. Es ist ein einzigartiger und kraftvoller Name, der eine starke und unabhängige Persönlichkeit vermitteln kann. Letztendlich ist die Wahl des Namens jedoch eine persönliche Entscheidung. **
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
Ähnliche Suchbegriffe für Skadi
Top-Angebote
Produkte zum Begriff Skadi:
-
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **

Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
Top-Angebote
Produkte zum Begriff Skadi:
-
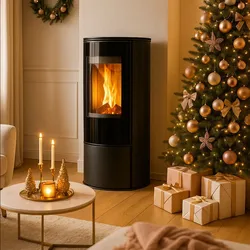
Freistehender Stahlkamin KOZA SKADIGenießen Sie behagliche Wärme und zeitloses Design – der Freistehender Stahlkamin KOZA SKADI ist ein freistehender Holzofen, der jeden Wohnraum zum Mittelpunkt des Hauses macht. Nennleistung: 5.5 kW Brennstoffart: Getrocknetes Laubholz (Luftfeuchtigkeit ≤ 20%) Energieklasse: A EEI-Koeffizient: 106.7 Saisonale Energieeffizienz: 70.5 % Wärmeeffizienz: 80.5 % Wärmeleistung Raumerwärmung: 5.5 kW CO-Emissionen: 0.077 Staubemissionen: 21.0 mg/Nm3 Abgastemperatur: 297.0 °C Abgasdurchmesser: 150 mm Farbe: Schwarz Verschalung: Weiß Material: Stahl Verglasung: Halbe Runde Ausstattung: Laden der Verbrennungskammer,Verstellbare Füße M10,Asche,Dekoratives Glas,Lufteinlass Zertifikate: Ökodesign,zur Rekuperation geeignet,KRATKI PRO,BImSchV 2 Abmessungen (T × B × H): 49.5 × 49.5 × 102.7 cm Gewicht: 117.1 kg EAN: 5903751295891 Artikelnummer: SKADI Vorderseite: Stahlfront mit gebogenem Siebdruckglas1579,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viking SKADI III 30000mAhPowerbank kabellos 30000 mAh - Gesamtleistung: 65 W, 4 oder mehr Ausgänge: 2× USB-A, 1× USB-C, DC, max. Ausgangsstrom: 3,25 A, max. Ausgangsspannung: 20 V, Schnellladetyp: USB Power Delivery, LED-Statusanzeige, mit LED-Taschenlampe, erhöhte Robustheit der Konstruktion, Eingang: USB-C, Kabel mit USB-C Anschluss, Gewicht: 820 g Handheld-ModusVIKING SKADI III garantiert Ihnen genug Energie unterwegsVerbringen Sie viel Zeit im Freien und möchten sicherstellen, dass Sie eine Stromquelle für Ihre Geräte haben? Die VIKING SKADI I79,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie findet ihr den Namen Skadi?
Als KI habe ich keine persönlichen Vorlieben oder Meinungen. Der Name Skadi stammt aus der nordischen Mythologie und ist daher für Fans dieser Mythologie möglicherweise ansprechend. Es ist ein einzigartiger und kraftvoller Name, der eine starke und unabhängige Persönlichkeit vermitteln kann. Letztendlich ist die Wahl des Namens jedoch eine persönliche Entscheidung. **
-
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
-
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
Ähnliche Suchbegriffe für Skadi
-
Freistehender Stahlkamin KOZA SKADI mit SchließmechanismusGenießen Sie behagliche Wärme und zeitloses Design – der Freistehender Stahlkamin KOZA SKADI mit Schließmechanismus ist ein freistehender Holzofen, der jeden Wohnraum zum Mittelpunkt des Hauses macht. Nennleistung: 5.5 kW Brennstoffart: Getrocknetes Laubholz (Luftfeuchtigkeit ≤ 20%) Energieklasse: A EEI-Koeffizient: 106.7 Saisonale Energieeffizienz: 70.5 % Wärmeeffizienz: 80.5 % Wärmeleistung Raumerwärmung: 5.5 kW CO-Emissionen: 0.077 Staubemissionen: 21.0 mg/Nm3 Abgastemperatur: 297.0 °C Abgasdurchmesser: 150 mm Farbe: Schwarz Verschalung: Weiß Material: Stahl Verglasung: Halbe Runde Ausstattung: Laden der Verbrennungskammer,Verstellbare Füße M10,Asche,Dekoratives Glas,Lufteinlass Zertifikate: zur Rekuperation geeignet,KRATKI PRO,Ökodesign,BImSchV 2,7* Flamme Verte Abmessungen (T × B × H): 49.5 × 49.5 × 102.7 cm Gewicht: 117.1 kg EAN: 5903751295914 Artikelnummer: SKADI/BA1 Vorderseite: Stahlfront mit gebogenem Siebdruckglas1606,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.