Domain geschaeftspolitik.de kaufen?
Wir ziehen mit dem Projekt
geschaeftspolitik.de um.
Sind Sie am Kauf der Domain
geschaeftspolitik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschaeftspolitik.de kaufen?
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
Ähnliche Suchbegriffe für ADDAC-901TA
Top-Angebote
Produkte zum Begriff ADDAC-901TA:
-
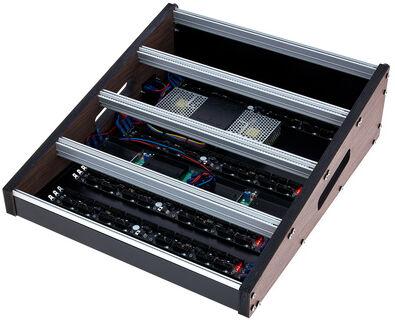
ADDAC 901TAMADDAC 901TAM; Eurorack Tabletop Case; Gehäuse aus Aluminium und Holz-Seitenteile mit Wenge Furnier; 4 Reihen / 12HE; Breite: 197 TE pro Reihe (788 TE gesamt); verfügbare Einbautiefe für Module: 7.5 - 10cm; 8 Busboards mit jeweils 19 Steckplätzen für Module; eingebautes Netzteil, maximale Stromabgabe: +12V / 10A, -12V / 10A; +5V verfügbar, Abgriff von der +12V-Schiene; Abmessungen (BxHxT): 1040 x 180 x 580mm; Gewicht: 9.2kg1899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wunder, Thomas: Toolbox Strategie und NachhaltigkeitToolbox Strategie und Nachhaltigkeit , Nachhaltigkeit hat sich als globaler Megatrend etabliert. Ökologische und soziale Auswirkungen des Wirtschaftens werden zunehmend sichtbar, spürbar und auch teuer. Diese Entwicklungen bieten unternehmerische Chancen, können aber auch existenzielle Risiken darstellen. Strategische Nachhaltigkeit ist heute ein Erfolgsfaktor für die Zukunftsfähigkeit von Unternehmen - und der Gesellschaft. Das Buch schärft das Situationsbewusstsein und liefert strategische Denkansätze und Managementmethoden für die Verknüpfung von wirtschaftlicher, ökologischer und sozialer Wertschöpfung. Es präsentiert eine Auswahl an bewährten, weiterentwickelten und neuen Strategietools, die in einem logischen Gesamtzusammenhang stehen: Nachhaltige Strategien werden aufgrund von Entwicklungen im Umfeld formuliert, über neue Geschäftsmodelle konkretisiert und im Rahmen der Transformation umgesetzt. Die Methoden sind mit über 80 Diagrammen illustriert . Eine Fallstudie von VAUDE , dem Gewinner des Deutschen Nachhaltigkeitspreises 2024 und 2015, beschreibt ein reales Unternehmensbeispiel für die Transformation in Richtung Nachhaltigkeit. Die Toolbox liefert Fach- und Führungskräften einen anwendungsorientierten Werkzeugkasten für nachhaltige Strategiearbeit. Vorstände, Geschäftsführerinnen, Aufsichtsräte und Beirätinnen bekommen eine inhaltliche Fundgrube für die viel geforderte Strategie- und Nachhaltigkeitskompetenz. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240604, Autoren: Wunder, Thomas, Seitenzahl/Blattzahl: 252, Keyword: Managementmethoden; Nachhaltige Geschäftsmodellentwicklung; Nachhaltigkeit; Strategisches Management; Sustainability; Thomas Wunder; Transformation; nachhaltige Unternehmensführung, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Nachhaltigkeit~Sustainable Development, Fachkategorie: Strategisches Management~Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Nachhaltigkeit, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 14, Gewicht: 414, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
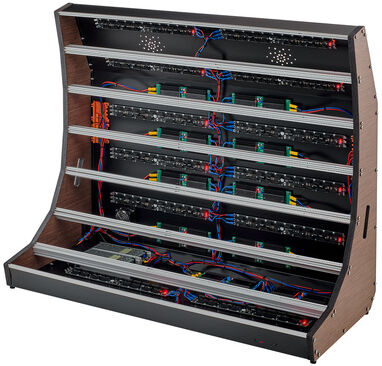
ADDAC 901M 21UADDAC 901M 21U; Eurorack Studio Case; Gehäuse aus Aluminium und Holz-Seitenteile mit Wenge Furnier; 7 Reihen / 21HE; Breite: 197 TE pro Reihe (1379 TE gesamt); verfügbare Einbautiefe für Module: 6 - 12.5cm; 14 Busboards mit jeweils 14 Steckplätzen für Module; aktive Kühlung mit leisem 8cm Lüfter; eingebautes Netzteil, maximale Stromabgabe: +12V / 20A, -12V / 20A; +5V verfügbar, Abgriff von der +12V-Schiene; Abmessungen: 1040 x 850 x 460mm (BxHxT); Gewicht: 25kg2869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ADDAC 901M 15UADDAC 901M 15U; Eurorack Studio Case; Gehäuse aus Aluminium und Holz-Seitenteile mit Wenge Furnier; 5 Reihen / 15HE; Breite: 197 TE pro Reihe (985 TE gesamt); verfügbare Einbautiefe für Module: 6 - 12.5cm; 10 Busboards mit jeweils 14 Steckplätzen für Module; aktive Kühlung mit zwei leisen 8cm Lüftern; eingebautes Netzteil, maximale Stromabgabe: +12V / 15A, -12V / 15A; +5V verfügbar, Abgriff von der +12V-Schiene; Abmessungen: 1040 x 580 x 460mm (BxHxT); Gewicht: 21kg2399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **


Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
Top-Angebote
Produkte zum Begriff ADDAC-901TA:
-
ADDAC 901TAADDAC 901TA; Eurorack Case; Gehäuse aus Aluminium und Holz-Seitenteile mit Wenge Furnier; 4 Reihen / 12HE; Breite: 85 TE pro Reihe (340 TE gesamt); verfügbare Einbautiefe für Module: 7.5 - 10cm; 4 Busboards mit jeweils 14 Steckplätzen für Module; eingebautes Netzteil, maximale Stromabgabe: +12V / 3000mA, -12V / 3000mA; +5V verfügbar, Abgriff von der +12V-Schiene; Abmessungen: 450 x 180 x 580mm (BxHxT)929,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
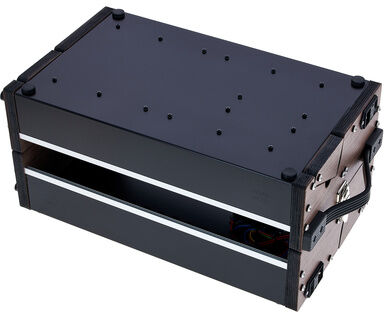
ADDAC 901PDADDAC 901PD; Transportables Eurorack Case; Gehäuse aus Aluminium und Holz-Seitenteile mit Wenge Furnier; Tragegriff; integrierter Tischständer; bestehend aus 2 Rahmen mit je 2 Reihen (2x 6 HE); Breite: 85 TE pro Reihe (340 TE gesamt); verfügbare Einbautiefe für Module: 6cm; 4 Busboards mit jeweils 14 Steckplätzen für Module; eingebautes Netzteil, maximale Stromabgabe pro Rahmen: +12V / 1500mA, -12V / 1500mA; +5V verfügbar, Abgriff von der +12V-Schiene; Abmessungen (geschlossen): 450 x 270 x 225mm (BxHxT); Gewicht: 4.5kg1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ADDAC 901TAMADDAC 901TAM; Eurorack Tabletop Case; Gehäuse aus Aluminium und Holz-Seitenteile mit Wenge Furnier; 4 Reihen / 12HE; Breite: 197 TE pro Reihe (788 TE gesamt); verfügbare Einbautiefe für Module: 7.5 - 10cm; 8 Busboards mit jeweils 19 Steckplätzen für Module; eingebautes Netzteil, maximale Stromabgabe: +12V / 10A, -12V / 10A; +5V verfügbar, Abgriff von der +12V-Schiene; Abmessungen (BxHxT): 1040 x 180 x 580mm; Gewicht: 9.2kg1899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wunder, Thomas: Toolbox Strategie und NachhaltigkeitToolbox Strategie und Nachhaltigkeit , Nachhaltigkeit hat sich als globaler Megatrend etabliert. Ökologische und soziale Auswirkungen des Wirtschaftens werden zunehmend sichtbar, spürbar und auch teuer. Diese Entwicklungen bieten unternehmerische Chancen, können aber auch existenzielle Risiken darstellen. Strategische Nachhaltigkeit ist heute ein Erfolgsfaktor für die Zukunftsfähigkeit von Unternehmen - und der Gesellschaft. Das Buch schärft das Situationsbewusstsein und liefert strategische Denkansätze und Managementmethoden für die Verknüpfung von wirtschaftlicher, ökologischer und sozialer Wertschöpfung. Es präsentiert eine Auswahl an bewährten, weiterentwickelten und neuen Strategietools, die in einem logischen Gesamtzusammenhang stehen: Nachhaltige Strategien werden aufgrund von Entwicklungen im Umfeld formuliert, über neue Geschäftsmodelle konkretisiert und im Rahmen der Transformation umgesetzt. Die Methoden sind mit über 80 Diagrammen illustriert . Eine Fallstudie von VAUDE , dem Gewinner des Deutschen Nachhaltigkeitspreises 2024 und 2015, beschreibt ein reales Unternehmensbeispiel für die Transformation in Richtung Nachhaltigkeit. Die Toolbox liefert Fach- und Führungskräften einen anwendungsorientierten Werkzeugkasten für nachhaltige Strategiearbeit. Vorstände, Geschäftsführerinnen, Aufsichtsräte und Beirätinnen bekommen eine inhaltliche Fundgrube für die viel geforderte Strategie- und Nachhaltigkeitskompetenz. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240604, Autoren: Wunder, Thomas, Seitenzahl/Blattzahl: 252, Keyword: Managementmethoden; Nachhaltige Geschäftsmodellentwicklung; Nachhaltigkeit; Strategisches Management; Sustainability; Thomas Wunder; Transformation; nachhaltige Unternehmensführung, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Nachhaltigkeit~Sustainable Development, Fachkategorie: Strategisches Management~Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Nachhaltigkeit, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 14, Gewicht: 414, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
-
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
Ähnliche Suchbegriffe für ADDAC-901TA
-
ADDAC 901M 21UADDAC 901M 21U; Eurorack Studio Case; Gehäuse aus Aluminium und Holz-Seitenteile mit Wenge Furnier; 7 Reihen / 21HE; Breite: 197 TE pro Reihe (1379 TE gesamt); verfügbare Einbautiefe für Module: 6 - 12.5cm; 14 Busboards mit jeweils 14 Steckplätzen für Module; aktive Kühlung mit leisem 8cm Lüfter; eingebautes Netzteil, maximale Stromabgabe: +12V / 20A, -12V / 20A; +5V verfügbar, Abgriff von der +12V-Schiene; Abmessungen: 1040 x 850 x 460mm (BxHxT); Gewicht: 25kg2869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ADDAC 901M 15UADDAC 901M 15U; Eurorack Studio Case; Gehäuse aus Aluminium und Holz-Seitenteile mit Wenge Furnier; 5 Reihen / 15HE; Breite: 197 TE pro Reihe (985 TE gesamt); verfügbare Einbautiefe für Module: 6 - 12.5cm; 10 Busboards mit jeweils 14 Steckplätzen für Module; aktive Kühlung mit zwei leisen 8cm Lüftern; eingebautes Netzteil, maximale Stromabgabe: +12V / 15A, -12V / 15A; +5V verfügbar, Abgriff von der +12V-Schiene; Abmessungen: 1040 x 580 x 460mm (BxHxT); Gewicht: 21kg2399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ADDAC 607 CrossoverADDAC 607 Crossover; Eurorack Modul; analoge 3-Band Frequenzweiche; 12dB Sallen-Key Filter; Lautstärkeregler für High Range, Mid Range und Low Range; umschaltbare Übergangsfrequenzen: 2kHz, 4kHz, 8kHz (High Range) und 370Hz, 620Hz, 1kHz (Low Range); zwei Audio-Eingänge; Mono Summenausgang; Ausgänge für High Range, Mid Range und Low Range; Strombedarf: 60mA (+12V) / 60mA (-12V); Breite: 6 TE; Tiefe: 45 mm115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ADDAC 218 AttenuvertersADDAC 218 Attenuverters; Eurorack Modul; enthält 3 Kanäle, je mit bipolarem Abschwächer, Eingang und Ausgang; Eingang von Kanal 1 ist normalisiert auf Eingänge 2 und 3; Strombedarf: 40mA (+12V) / 40mA (-12V); Breite: 4 TE; Tiefe: 25mm105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.