Domain geschaeftspolitik.de kaufen?
Wir ziehen mit dem Projekt
geschaeftspolitik.de um.
Sind Sie am Kauf der Domain
geschaeftspolitik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschaeftspolitik.de kaufen?
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **

Ähnliche Suchbegriffe für Bettermaker-VSPE
Top-Angebote
Produkte zum Begriff Bettermaker-VSPE:
-
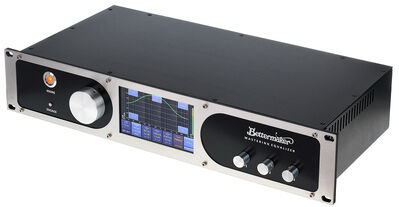
Bettermaker Mastering EqualizerBettermaker Mastering Equalizer; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung und Presetspeicher mit 399 Plätzen; Stereo-, Dual-Mono- und Mid/Side-Betrieb mit Solo-Funktion; Stereo 12 oder 24dB/Okt. Hochpassfilter mit einstellbarer Grenzfrequenz (10 Hz - 250 Hz)und Resonanz; vier parametrische Stereo-Filter mit jeweils ±15dB Gain und variabelem Q-Faktor (0,2 -7); EQ1: 22Hz – 470Hz (bell/shelf); EQ2: 90Hz – 2kHz (bell); EQ3: 480Hz – 10kHz (bell); EQ4: 1kHz – 23kHz (bell/shelf); zusätzlicher passiver Stereo-Equalizer mit erweiterter Hi-Boost-Sektion (20 und 28 kHz) und separaten Frequenzen für Low-Boost- und Low-Cut-Einstellungen; Gain Lock und Auto-Q Funktionen; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: AU/VST/VST3/AAX; Spezifikationen: max. Eingangspegel: +23 dBu; max. Ausgangspegel: +23 dBu; Frequenzgang: 5Hz - 30kHz (+/- 0.1dB); Dynamikbereich: > 129 dB @ +18 dBu, 20 kHz BW; THD+N: 0.023% @ +4 dBu, 0.1% @ +18 dBu, 20-20 kHz; Crosstalk: min -90 dB @ 1KHz, max -55 dB @ 30Hz, +18 dBu, 20 kHz BW; 2x XLR Eingang symmetrisch; 2x XLR Ausgang symmetrisch; Abmessungen (HxBxT): 19" x 2 HE x 250 mm; Gewicht: 5,5 kg2739,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
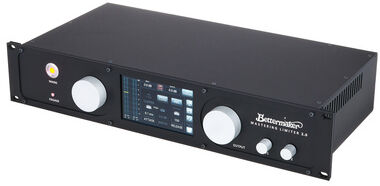
Bettermaker Mastering Limiter V2Bettermaker Mastering Limiter V2; Stereo-Limiter; hybrider 2-Kanal-Limiter mit digital gesteuertem VCA, Pluginsteuerung sowie Presetspeicher mit 399 Plätzen; komplett analoger Signalweg; schneller Limiter mit 0,1 - 250 ms Attack und 2 ms - 2 s Release sowie automatische Releasesteuerung; Color-Sektion mit MS-Matrix und 2 Color-Modulen die gleichzeigt verwendet werden können; Soft- und Hardclip-Funktion; komfortable Bedienung über Touchscreen; Endlosdrehregler für Ein- und Ausgangspegel; zwei menüabhängige Endlosdrehregler mit Drucktastenfunktion; umfangreiche Metering-Optionen mit Loudness-Meter, RTA, M-Meter, Phasemeter, PPM etc.; Stereo- oder MS-Betrieb; globaler Bypass und Bypass pro Kanal; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: VST2 / VST3 / AU / AAXnative; Spezifikationen: max. Eingangspegel: +24 dBu; max. Ausgangspegel: +27 dBu (THD3399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
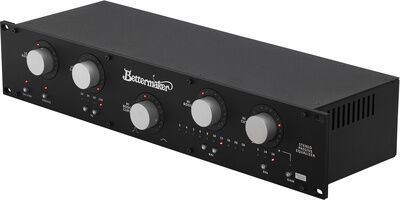
Bettermaker Stereo Passive EQBettermaker Stereo Passive EQ; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung; alle Parameter werden digital von der DAW gesteuert (mit eigenem Plugin); Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +27 dBu; Maximale LF-Anhebung: 15 dB (eingestellt auf 100 Hz); Maximale LF-Absenkung: 16 dB (eingestellt auf 100 Hz); Maximale HF-Anhebung: 18 dB (alle Frequenzen); Low Boost/Cut-Frequenzen: 20, 30, 60, 100 Hz; High Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut-Frequenzen: 5, 10, 20 kHz; Abmessungen: 2 HE, 140mm Tiefe; Gewicht: ca. 2,7 kg1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entscheidungsprozesse am inklusiven Übergang, Fachbücher von Katharina FelbermayrDie vorliegende Grounded Theory Studie untersucht Entscheidungsprozesse am Übergang von Sekundarstufe I in weitere schulische Bildung aus einer inklusiven und längsschnittlichen Perspektive. Im Mittelpunkt des empirischen Teils stehen die Erzählungen von fünf Familien, die im Übergangs- und Entscheidungsprozess dreimal im Abstand von einem Jahr interviewt wurden. Durch die längsschnittliche Perspektive konnten neben den Bildungsverläufen der Jugendlichen mit Behinderung die Prozesse des Entscheidens mit ihren Varianten und Phasen rekonstruiert werden. Zentral ist die Erwartung eines selbstständigen Entscheidungssubjekts. Je nach Erfüllung dieser Erwartung tritt eine andere Entscheidungsvariante in Erscheinung und geht mit einem unterschiedlichen Aktivitätsausmass bei Jugendlichen mit Behinderung und Eltern einher.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **

Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
Top-Angebote
Produkte zum Begriff Bettermaker-VSPE:
-
Bettermaker VSPEBettermaker VSPE; Vacuum Stereo Passive Equalizer; analoger passiver Equalizer mit Röhren- und Übertragerschaltung; HEAT-Schaltung für mehr Sättigung durch Röhren und Übertrager; nahtlosen DAW-Integration via Plugin für Recall und Automationen; Stereo- und Dual-Mono-Modi sowei digitale Hochpass- und Tiefpassfilter via Plugin verfügbar; Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +22 dBu; Max. LF-Boost: 15 dB (bei 100 Hz); Max. LF-Absenkung: 16 dB (bei 100 Hz); Max. HF-Boost: 18 dB; Tiefe Boost-/Cut-Frequenzen: 20, 30, 60, 100 Hz; Hohe Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut: 5, 10, 20 kHz; Abmessungen (B x H x T): 482 x 88 x 140 mm; Gewicht: 2,7 kg2379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
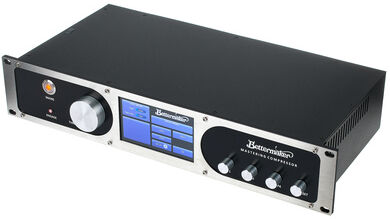
Bettermaker Mastering CompressorBettermaker Mastering Compressor; Signalweg komplett analog;alle Parameter werden digital über die Frontplatte und/oder die DAW über das Plugin gesteuert; 5" Touchscreen mit Hintergrundbeleuchtung; analoger VCA-Kompressor mit PEAK- oder RMS-Detection; Stereo-, Dual-Mono- und Mid/Side-Betriebsarten mit Solo- und Sidechain-Vorschaufunktion; Dry/Wet Mix Steuerung; HPF, LPF und voll konfigurierbarer parametrischer Sidechain-Filter; Abmessungen (HxBxT): 19" x 2 HE x 220 mm; Gewicht: 3,9 Kg2499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermaker Mastering EqualizerBettermaker Mastering Equalizer; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung und Presetspeicher mit 399 Plätzen; Stereo-, Dual-Mono- und Mid/Side-Betrieb mit Solo-Funktion; Stereo 12 oder 24dB/Okt. Hochpassfilter mit einstellbarer Grenzfrequenz (10 Hz - 250 Hz)und Resonanz; vier parametrische Stereo-Filter mit jeweils ±15dB Gain und variabelem Q-Faktor (0,2 -7); EQ1: 22Hz – 470Hz (bell/shelf); EQ2: 90Hz – 2kHz (bell); EQ3: 480Hz – 10kHz (bell); EQ4: 1kHz – 23kHz (bell/shelf); zusätzlicher passiver Stereo-Equalizer mit erweiterter Hi-Boost-Sektion (20 und 28 kHz) und separaten Frequenzen für Low-Boost- und Low-Cut-Einstellungen; Gain Lock und Auto-Q Funktionen; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: AU/VST/VST3/AAX; Spezifikationen: max. Eingangspegel: +23 dBu; max. Ausgangspegel: +23 dBu; Frequenzgang: 5Hz - 30kHz (+/- 0.1dB); Dynamikbereich: > 129 dB @ +18 dBu, 20 kHz BW; THD+N: 0.023% @ +4 dBu, 0.1% @ +18 dBu, 20-20 kHz; Crosstalk: min -90 dB @ 1KHz, max -55 dB @ 30Hz, +18 dBu, 20 kHz BW; 2x XLR Eingang symmetrisch; 2x XLR Ausgang symmetrisch; Abmessungen (HxBxT): 19" x 2 HE x 250 mm; Gewicht: 5,5 kg2739,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermaker Mastering Limiter V2Bettermaker Mastering Limiter V2; Stereo-Limiter; hybrider 2-Kanal-Limiter mit digital gesteuertem VCA, Pluginsteuerung sowie Presetspeicher mit 399 Plätzen; komplett analoger Signalweg; schneller Limiter mit 0,1 - 250 ms Attack und 2 ms - 2 s Release sowie automatische Releasesteuerung; Color-Sektion mit MS-Matrix und 2 Color-Modulen die gleichzeigt verwendet werden können; Soft- und Hardclip-Funktion; komfortable Bedienung über Touchscreen; Endlosdrehregler für Ein- und Ausgangspegel; zwei menüabhängige Endlosdrehregler mit Drucktastenfunktion; umfangreiche Metering-Optionen mit Loudness-Meter, RTA, M-Meter, Phasemeter, PPM etc.; Stereo- oder MS-Betrieb; globaler Bypass und Bypass pro Kanal; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: VST2 / VST3 / AU / AAXnative; Spezifikationen: max. Eingangspegel: +24 dBu; max. Ausgangspegel: +27 dBu (THD3399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
-
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
Ähnliche Suchbegriffe für Bettermaker-VSPE
-
Bettermaker Stereo Passive EQBettermaker Stereo Passive EQ; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung; alle Parameter werden digital von der DAW gesteuert (mit eigenem Plugin); Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +27 dBu; Maximale LF-Anhebung: 15 dB (eingestellt auf 100 Hz); Maximale LF-Absenkung: 16 dB (eingestellt auf 100 Hz); Maximale HF-Anhebung: 18 dB (alle Frequenzen); Low Boost/Cut-Frequenzen: 20, 30, 60, 100 Hz; High Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut-Frequenzen: 5, 10, 20 kHz; Abmessungen: 2 HE, 140mm Tiefe; Gewicht: ca. 2,7 kg1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entscheidungsprozesse am inklusiven Übergang, Fachbücher von Katharina FelbermayrDie vorliegende Grounded Theory Studie untersucht Entscheidungsprozesse am Übergang von Sekundarstufe I in weitere schulische Bildung aus einer inklusiven und längsschnittlichen Perspektive. Im Mittelpunkt des empirischen Teils stehen die Erzählungen von fünf Familien, die im Übergangs- und Entscheidungsprozess dreimal im Abstand von einem Jahr interviewt wurden. Durch die längsschnittliche Perspektive konnten neben den Bildungsverläufen der Jugendlichen mit Behinderung die Prozesse des Entscheidens mit ihren Varianten und Phasen rekonstruiert werden. Zentral ist die Erwartung eines selbstständigen Entscheidungssubjekts. Je nach Erfüllung dieser Erwartung tritt eine andere Entscheidungsvariante in Erscheinung und geht mit einem unterschiedlichen Aktivitätsausmass bei Jugendlichen mit Behinderung und Eltern einher.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plattformbasierte Geschäftsmodelle, Fachbücher von Benedict BenderPlattformen als strategisches Geschäftsmodell verbessern die unternehmerische Wettbewerbsfähigkeit. Mittels eigener Plattform koordinieren Unternehmen externe Wertschöpfung, setzen strategische Impulse am Markt und reduzieren gleichzeitig Risiken von Innovationen. Das Buch beleuchtet Ansätze, Chancen und strategische Erfolgsfaktoren für die Erweiterung bestehender Geschäftsmodelle um plattformbasierte Ansätze. Damit dies gelingt, bietet das Buch Einblicke in erfolgreiche Plattformen. Dadurch werden KMUs befähigt, Synergien zu realisieren und von den Möglichkeiten der Plattformökonomie zu profitieren. Das wissenschaftlich fundierte Vorgehensmodell begleitet Entscheider auf dem gesamten Prozess von der Konzeption bis zur nachhaltigen Umsetzung des Plattform-Geschäftsmodells. Entscheider, die ihre Wettbewerbsposition über plattformbasierte Ansätze zukunftsorientiert ausbauen wollen, schaffen sich einen Wissensvorsprung für ihr Unternehmen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toxische Unternehmenskultur, Sachbücher von Daniela VoigtDas Buch "Toxische Unternehmenskultur" von Prof. Dr. Daniela Voigt bietet eine tiefgehende Analyse der destruktiven Kommunikations- und Machtstrukturen, die in vielen Organisationen vorherrschen. Es beleuchtet die Auswirkungen dieser Strukturen auf Mitarbeitende, Teams und Führungskräfte und zeigt auf, wie Unternehmen aktiv gegensteuern können. Die Autorin präsentiert 20 konkrete Schritte, die Führungskräfte und Personalverantwortliche nutzen können, um eine gesündere, transparentere und resilientere Unternehmenskultur zu fördern. Durch die Verbindung von wissenschaftlichen Erkenntnissen aus der Sozialpsychologie und der Organisationsentwicklung mit praxisnahen Tools wird ein Handlungsmodell entwickelt, das von der Analyse über Interventionen bis hin zur Prävention reicht. Jedes Kapitel enthält theoretische Impulse, Reflexionsfragen, Umsetzungsinstrumente und Beispiele aus der Beratungspraxis, um die Leser bei der Umsetzung zu unterstützen.26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.