Domain geschaeftspolitik.de kaufen?
Wir ziehen mit dem Projekt
geschaeftspolitik.de um.
Sind Sie am Kauf der Domain
geschaeftspolitik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschaeftspolitik.de kaufen?
Warum heißt es auf Spanisch "no me gusta nada" und nicht "no me gusto nada"?
Es heißt "no me gusta nada" auf Spanisch, weil "gusta" das Verb ist, das "gefallen" bedeutet, und es sich auf das Subjekt bezieht, das die Handlung empfängt. "Gusto" hingegen ist die erste Person Singular des Verbs "gustar", was "gefallen" bedeutet und sich auf das Subjekt bezieht, das die Handlung ausführt. Daher ist "no me gusto nada" grammatikalisch nicht korrekt. **
Was ist der Unterschied zwischen "wada" und "nada"?
"WADA" steht für "World Anti-Doping Agency" und ist eine internationale Organisation, die sich mit der Bekämpfung von Doping im Sport beschäftigt. "NADA" steht für "Nationale Anti-Doping-Agentur" und ist eine nationale Organisation, die in vielen Ländern für die Durchführung von Anti-Doping-Maßnahmen zuständig ist. Der Hauptunterschied besteht darin, dass die WADA auf internationaler Ebene tätig ist, während die NADA auf nationaler Ebene agiert. **


Ähnliche Suchbegriffe für Nada
Top-Angebote
Produkte zum Begriff Nada:
-
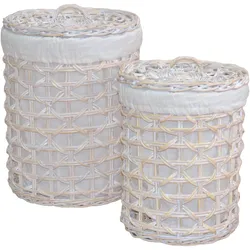
Möbel Direkt Online, Wäschekorb, NadaTrendige Wäschekörbe im 2er-Set mit abnehmbarem Deckel und Stoffeinsatz aus Kubu-Rattan, handgeflochten, weiss lackiert und gewischt. Der herausnehmbare Stoffeinsatz (65% Baumwolle/35% Polyester) ist uni cremefarben. Masse der Wäschekörbe: Durchmesser ca. 38 cm x H. 45 cm und Durchmesser ca. 45 cm x H. 60 cm.74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
-
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **

Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
Top-Angebote
Produkte zum Begriff Nada:
-
Engine Audio NadaEngine Audio Nada (ESD); virtuelles Instrument; enthält eine detailreich aufgenommene Sammlung von Klängen für Meditation, New Age und Entspannungsmusik; bietet Instrumente wie Strings, Winds, Percussions, Pianos, Klangschalen, Gläser und Glocken sowie Oberton-Vocals, eine weibliche Solostimme und tiefgehende, harmonische und entspannende Meditations-Pads; insgesamt über 500 Klänge mit mehr als 10000 Samples189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
POP - They Live - John NadaTauche ein in die bunte Welt der Funko POP! Figuren und erweitere deine Sammlung mit dieser einzigartigen Vinyl-Figur. Aus der beliebten 'POP!'-Reihe von Funko kommt diese detailreiche und liebevoll gestaltete, ca. 9 cm große Figur, die garantiert zum Blic64,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Möbel Direkt Online, Wäschekorb, NadaTrendige Wäschekörbe im 2er-Set mit abnehmbarem Deckel und Stoffeinsatz aus Kubu-Rattan, handgeflochten, weiss lackiert und gewischt. Der herausnehmbare Stoffeinsatz (65% Baumwolle/35% Polyester) ist uni cremefarben. Masse der Wäschekörbe: Durchmesser ca. 38 cm x H. 45 cm und Durchmesser ca. 45 cm x H. 60 cm.74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum heißt es auf Spanisch "no me gusta nada" und nicht "no me gusto nada"?
Es heißt "no me gusta nada" auf Spanisch, weil "gusta" das Verb ist, das "gefallen" bedeutet, und es sich auf das Subjekt bezieht, das die Handlung empfängt. "Gusto" hingegen ist die erste Person Singular des Verbs "gustar", was "gefallen" bedeutet und sich auf das Subjekt bezieht, das die Handlung ausführt. Daher ist "no me gusto nada" grammatikalisch nicht korrekt. **
-
Was ist der Unterschied zwischen "wada" und "nada"?
"WADA" steht für "World Anti-Doping Agency" und ist eine internationale Organisation, die sich mit der Bekämpfung von Doping im Sport beschäftigt. "NADA" steht für "Nationale Anti-Doping-Agentur" und ist eine nationale Organisation, die in vielen Ländern für die Durchführung von Anti-Doping-Maßnahmen zuständig ist. Der Hauptunterschied besteht darin, dass die WADA auf internationaler Ebene tätig ist, während die NADA auf nationaler Ebene agiert. **
-
Wie wirkt sich die Digitalisierung auf Geschäftsmodelle und Entscheidungsprozesse in der Informationswirtschaft aus?
Die Digitalisierung ermöglicht eine effizientere Datenverarbeitung und -analyse, was zu neuen Geschäftsmodellen führt. Entscheidungsprozesse werden schneller und datengetriebener, da Informationen in Echtzeit verfügbar sind. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und Chancen der Digitalisierung zu nutzen. **
-
Was bewirkt Kundenorientierung?
Kundenorientierung bewirkt, dass Unternehmen ihre Produkte und Dienstleistungen besser auf die Bedürfnisse und Wünsche ihrer Kunden ausrichten können. Dadurch steigert sich die Kundenzufriedenheit, was wiederum zu einer höheren Kundenbindung und -loyalität führt. Unternehmen, die kundenorientiert handeln, können sich besser am Markt positionieren und sich gegenüber der Konkurrenz differenzieren. Zudem können sie durch eine verbesserte Kundenkommunikation und -interaktion wertvolles Feedback erhalten, um ihr Angebot kontinuierlich zu verbessern und weiterzuentwickeln. Insgesamt trägt Kundenorientierung somit maßgeblich zum langfristigen Erfolg und zur Profitabilität eines Unternehmens bei. **
Ähnliche Suchbegriffe für Nada
-
Wunder, Thomas: Toolbox Strategie und NachhaltigkeitToolbox Strategie und Nachhaltigkeit , Nachhaltigkeit hat sich als globaler Megatrend etabliert. Ökologische und soziale Auswirkungen des Wirtschaftens werden zunehmend sichtbar, spürbar und auch teuer. Diese Entwicklungen bieten unternehmerische Chancen, können aber auch existenzielle Risiken darstellen. Strategische Nachhaltigkeit ist heute ein Erfolgsfaktor für die Zukunftsfähigkeit von Unternehmen - und der Gesellschaft. Das Buch schärft das Situationsbewusstsein und liefert strategische Denkansätze und Managementmethoden für die Verknüpfung von wirtschaftlicher, ökologischer und sozialer Wertschöpfung. Es präsentiert eine Auswahl an bewährten, weiterentwickelten und neuen Strategietools, die in einem logischen Gesamtzusammenhang stehen: Nachhaltige Strategien werden aufgrund von Entwicklungen im Umfeld formuliert, über neue Geschäftsmodelle konkretisiert und im Rahmen der Transformation umgesetzt. Die Methoden sind mit über 80 Diagrammen illustriert . Eine Fallstudie von VAUDE , dem Gewinner des Deutschen Nachhaltigkeitspreises 2024 und 2015, beschreibt ein reales Unternehmensbeispiel für die Transformation in Richtung Nachhaltigkeit. Die Toolbox liefert Fach- und Führungskräften einen anwendungsorientierten Werkzeugkasten für nachhaltige Strategiearbeit. Vorstände, Geschäftsführerinnen, Aufsichtsräte und Beirätinnen bekommen eine inhaltliche Fundgrube für die viel geforderte Strategie- und Nachhaltigkeitskompetenz. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240604, Autoren: Wunder, Thomas, Seitenzahl/Blattzahl: 252, Keyword: Managementmethoden; Nachhaltige Geschäftsmodellentwicklung; Nachhaltigkeit; Strategisches Management; Sustainability; Thomas Wunder; Transformation; nachhaltige Unternehmensführung, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Nachhaltigkeit~Sustainable Development, Fachkategorie: Strategisches Management~Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Nachhaltigkeit, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 168, Höhe: 14, Gewicht: 414, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauschildt, Jürgen: InnovationsmanagementInnovationsmanagement , Erfolgreiches Innovationsmanagement Hoher internationaler Wettbewerb, beschleunigter technologischer Wandel und gravierende Veränderungen der Kundenanforderungen kennzeichnen das Umfeld, in dem Unternehmen ihren Wettbewerbsvorteil entwickeln und erhalten müssen. Die zunehmende externe Dynamik erfordert dabei die Fähigkeit zur schnellen Anpassung und die stete Erneuerung des Produkt- und Dienstleistungsangebots sowie der Geschäftsmodelle. Dieses Standardwerk schärft das Problembewusstsein für die aktuellen Herausforderungen des Innovationsmanagements. Es präsentiert den Stand des Wissens systematisch und liefert Ihnen theoretisch wie empirisch fundierte Aussagen zum erfolgreichen Management von Innovationen. Aus dem Inhalt: Innovation als Managementaufgabe Widerstände gegen Innovationen Innovationsstrategie und Innovationskultur Strukturelle Verankerung der Innovationstätigkeit Steuerung und Evaluierung von Innovationsprozessen Promotoren als Akteure der Innovation Innovationsteams Kooperation und Innovation Fuzzy Front End: Initiative und Problemdefinition im Innovationsprozess Zielbildung in Innovationsprozessen Generierung innovativer Alternativen Die einzelnen Abschnitte des Buches folgen einer eingängigen Struktur: Jede Facette des Innovationsmanagements wird zunächst durch ein Fallbeispiel eingeführt, das die zentralen Fragen des jeweiligen Abschnitts aus der Managementperspektive illustriert. Nach der Erläuterung der zentralen Begriffe und Definitionen werden im Dreieck aus ressourcenbasierten Ansatz, Führungstheorie und Diffusionstheorie die theoretischen Fundamente entwickelt. Daran schließt sich eine umfassende Diskussion der empirischen Befundlage an, die versucht, ausgehend vom konzeptionellen Rahmen die gesicherten empirischen Erkenntnisse der Innovationsforschung systematisch aufzuarbeiten. Wenn die theoretischen Überlegungen und die empirische Evidenz in die gleiche Richtung zeigen, werden Empfehlungen für die Managementpraxis ausgesprochen und konkrete Instrumente des Innovationsmanagements vorgestellt. Prof. Dr. Dr. h.c. Jürgen Hauschildt (1936 ? 2008) zählt zu den Begründern der betriebswirtschaftlichen Innovationsforschung. Søren Salomo ist Professor für Technologie- und Innovationsmanagement der TU Berlin. Carsten Schultz ist Professor für Technologiemanagement an der Christian-Albrechts-Universität zu Kiel. Alexander Kock ist Professor für Technologie- und Innovationsmanagement an der Technischen Universität Darmstadt. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 7., vollständig aktualisierte und überarbeitete Auflage, Erscheinungsjahr: 20221201, Produktform: Kartoniert, Beilage: kartoniert, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Hauschildt, Jürgen~Salomo, Sören~Schultz, Carsten~Kock, Alexander, Auflage: 23007, Auflage/Ausgabe: 7., vollständig aktualisierte und überarbeitete Auflage, Seitenzahl/Blattzahl: 388, Abbildungen: mit zahlreichen Abbildungen, Keyword: Innovation; Krativität; Innovationsstrategie; Forschung und Entwicklung; Innovationsprozess; Fuzzy Front End; Ideenmanagement; Business Development, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovation~Innovationsmanagement~Management / Innovationsmanagement~Business / Management~Management~Entrepreneurship~F u. E (Forschung und Entwicklung), Fachkategorie: Management: Innovation~Unternehmensführung~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Forschung und Entwicklung (F&E), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VIII, Seitenanzahl: 380, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 255, Breite: 206, Höhe: 31, Gewicht: 1004, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800647286 9783800636556 9783800634132 9783800630752 9783800621552, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5444639,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.